OAB/MG 92.746 · Direito Tributário e Reforma Tributária

A maior mudança tributária em sessenta anos já está correndo — e o calendário não espera a sua empresa.

A Emenda Constitucional 132/2023, a Lei Complementar 214/2025 e a Lei Complementar 227/2026 reescreveram a tributação sobre o consumo, o ITCMD e a tributação de dividendos. Entre 2026 e 2033 dois sistemas convivem — e cada decisão tomada agora produz efeito por anos. O escritório atua nos três eixos: planejar antes, defender no processo administrativo e sustentar em juízo.

Ver o calendário da transição
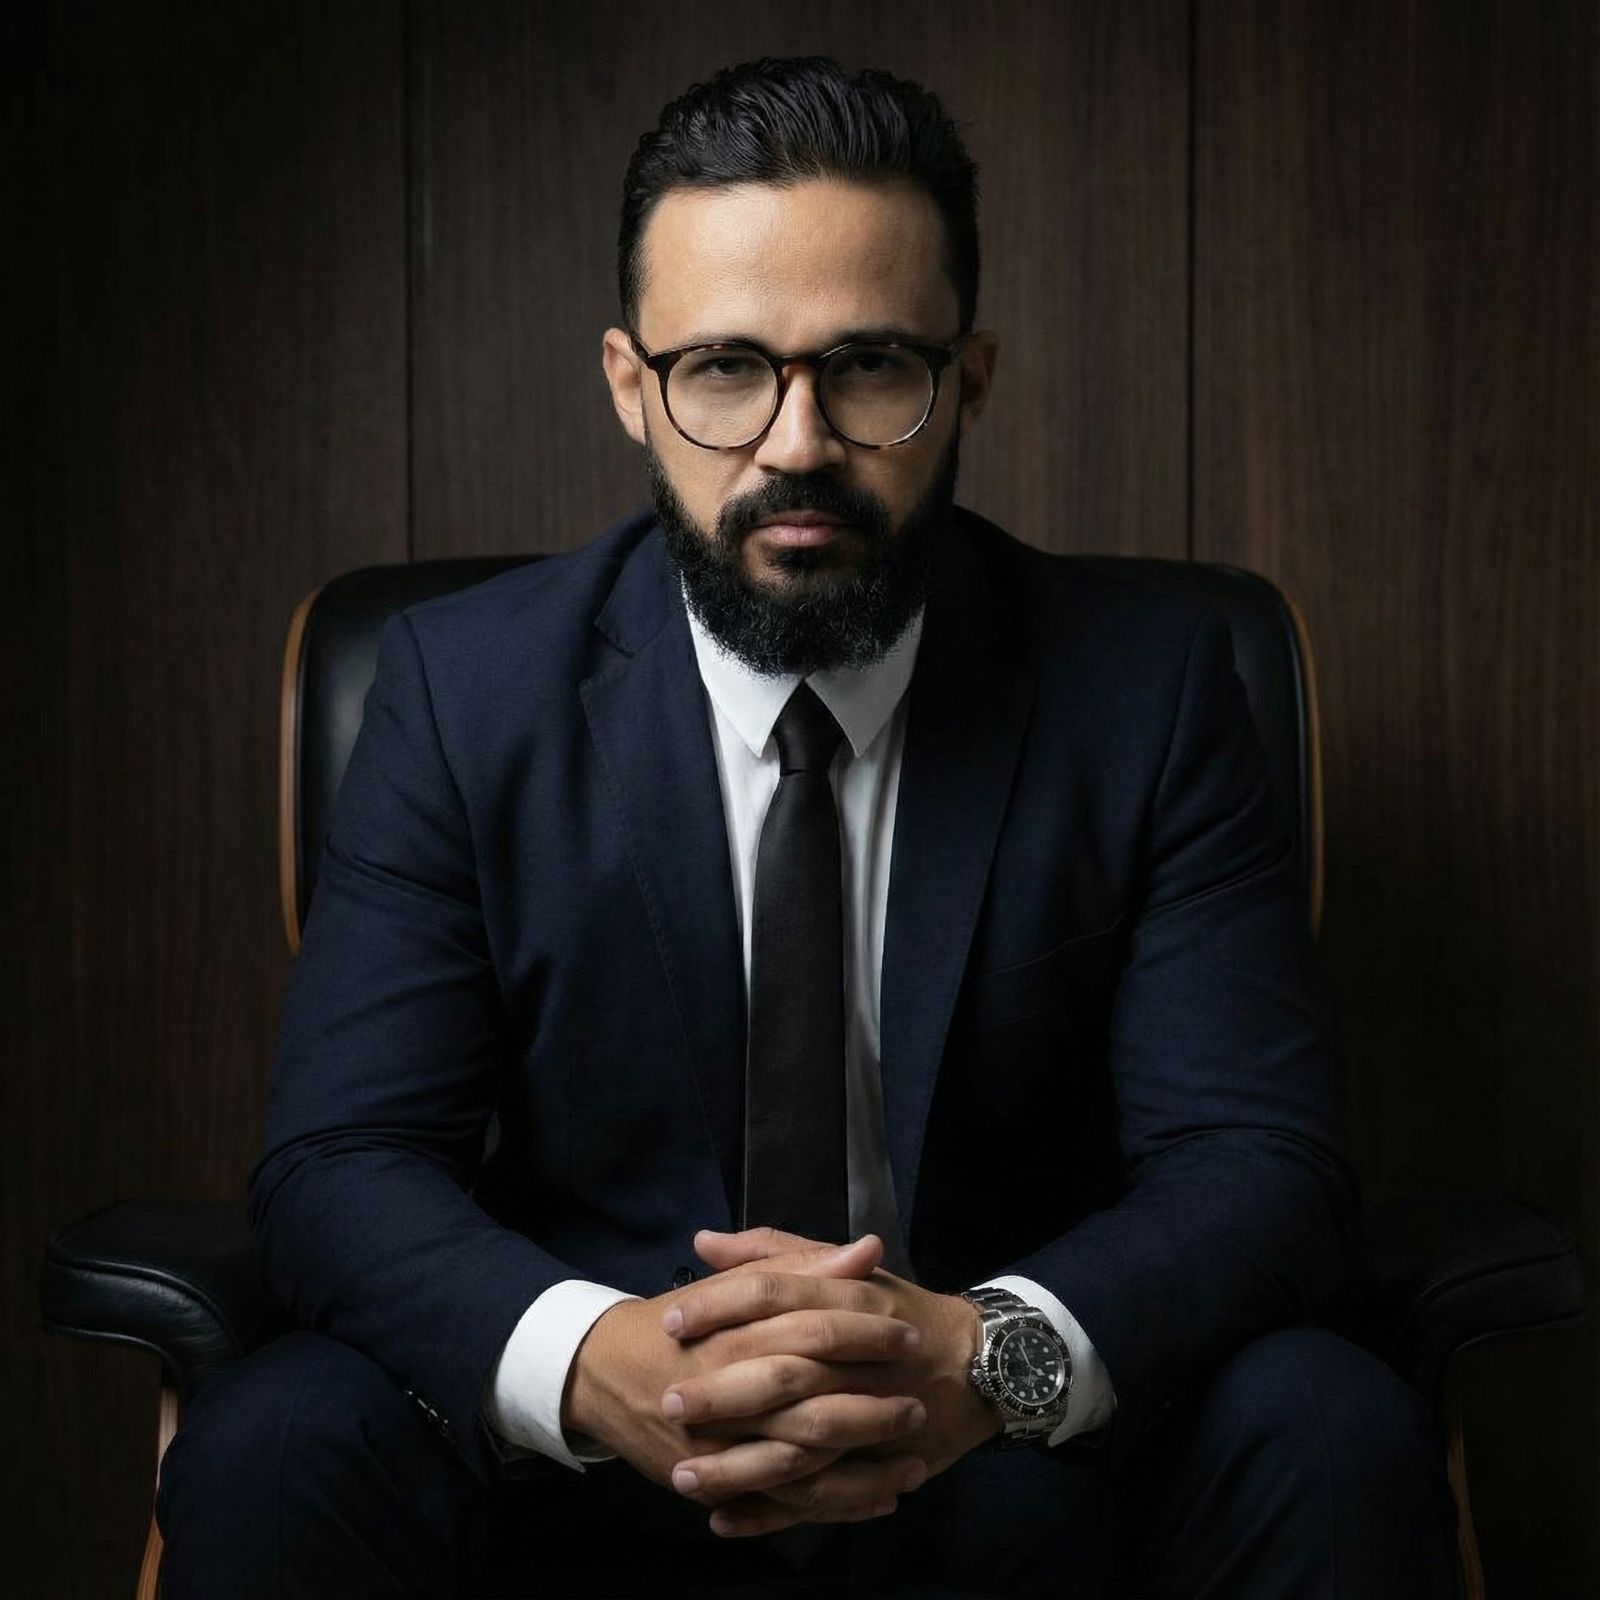
Paulo Luciano de Oliveira Carlos — advogado tributarista
24+ anos de advocacia ininterrupta
Role
0
Ano-teste do IBS e da CBS
0
Fim da transição
0
Artigos só na LC 214/2025
0
Anos de advocacia

O relógio da transição

Dois sistemas convivendo, ano a ano

Não existe "vira a chave". Até 2033, ICMS, ISS, PIS, COFINS e IPI convivem com o IBS, a CBS e o Imposto Seletivo. Quem lê o calendário errado paga duas vezes — ou perde crédito que não volta.

2026 · o ano de teste

O IBS é cobrado à alíquota estadual de 0,1% e a CBS a 0,9%. Os valores são compensáveis com PIS e COFINS, e o contribuinte que cumprir corretamente as obrigações acessórias pode ser dispensado do recolhimento. O custo do ano, na prática, não é de caixa — é de sistema, cadastro e nota fiscal. Quem tratar 2026 como ano irrelevante chega a 2027 sem parametrização.

EC 132/2023 · art. 125 do ADCT

3 de agosto de 2026 · os campos deixam de ser opcionais

Passa a ser obrigatório o preenchimento dos campos de IBS e CBS nos documentos fiscais eletrônicos, conforme o calendário do Comitê Gestor. Documento fiscal sem os campos corretos compromete a apuração — e, adiante, o crédito de quem compra.

Comitê Gestor do IBS · calendário da transição

2027 · a virada real

Passam a ser cobrados a CBS e o Imposto Seletivo; no mesmo ato, extinguem-se o PIS e a COFINS. As alíquotas do IPI são reduzidas a zero, ressalvados os produtos com industrialização incentivada na Zona Franca de Manaus. É o ano em que o regime de créditos de PIS/COFINS — construído em duas décadas de litígio — deixa de existir e é substituído pela lógica do IBS/CBS.

EC 132/2023 · art. 126, I, II e III, do ADCT

2029 a 2032 · a descida do ICMS e do ISS

As alíquotas do ICMS e do ISS são reduzidas progressivamente, na proporção fixada no ADCT, enquanto o IBS sobe. É a janela em que se decide o destino dos saldos credores de ICMS acumulados — reconhecidos mediante homologação, expressa ou tácita.

EC 132/2023 · art. 128 do ADCT

2033 · o sistema novo, sozinho

Extintos o ICMS e o ISS, restam o IBS, a CBS e o Imposto Seletivo — e o IPI apenas para a Zona Franca de Manaus. O passado continua fiscalizável e litigável nos prazos de decadência e prescrição; o que se perde é o crédito não escriturado, não pedido ou não discutido a tempo.

Sobre esta página. O conteúdo abaixo é informativo e reproduz o texto das normas em vigor, conferido em fonte oficial. Não substitui análise do caso concreto: a mesma regra produz efeitos diferentes conforme regime de apuração, setor, cadeia de fornecedores e histórico fiscal da empresa. Nenhuma informação aqui constitui promessa de resultado.

O ponto que muda tudo

O crédito do comprador passa a depender do pagamento feito pelo fornecedor.

— A idoneidade fiscal da sua cadeia virou um ativo seu

Direito material

O que muda de fato na sua operação

Seis mudanças que já estão no texto da lei complementar e que redefinem decisões que a maioria das empresas ainda toma pelo manual antigo.

Crédito condicionado

O crédito nasce quando o débito é extinto

A LC 214/2025 condiciona a apropriação do crédito à extinção do débito da operação anterior. Se o fornecedor não recolhe, o crédito do adquirente não se forma.

  • Diligência de fornecedores deixa de ser boa prática e vira controle de crédito
  • Contratos precisam de cláusula de comprovação de recolhimento e de retenção
  • Crédito de IBS não compensa CBS, e vice-versa — são sistemas paralelos
  • Sem documento fiscal eletrônico idôneo, não há crédito a discutir
LC 214/2025 · arts. 27 e 47
Benefício fiscal

Alíquota zero mantém o crédito; isenção o anula

São dois regimes que o senso comum trata como sinônimos — e que produzem resultados opostos na cadeia.

  • Imunidade e isenção acarretam a anulação dos créditos das operações anteriores
  • Alíquota zero mantém esses créditos
  • Ao pleitear ou negociar regime, o pedido tecnicamente correto é quase sempre alíquota zero
  • Benefício mal escolhido custa mais caro que benefício nenhum
LC 214/2025 · arts. 51 e 52
Split payment

O tributo separado na própria liquidação financeira

O recolhimento passa a poder ocorrer na liquidação do pagamento, com segregação do valor do tributo antes que ele chegue ao fornecedor — inclusive em operações iniciadas por plataforma digital, que assume dever de informação.

  • Impacto direto em fluxo de caixa e em capital de giro
  • Meios de pagamento e ERP precisam conversar com a apuração
  • Plataformas digitais ganham responsabilidades próprias
LC 214/2025, com as alterações da LC 227/2026
Imposto Seletivo

Incidência única, sem crédito, sobre bens e serviços prejudiciais

Instituído sobre a produção, extração, comercialização ou importação de bens e serviços prejudiciais à saúde ou ao meio ambiente, incide uma única vez, vedado qualquer aproveitamento de crédito, anterior ou posterior.

  • Por não gerar crédito, o custo é definitivo e entra na formação do preço
  • Enquadramento do produto passa a ser questão jurídica de alto valor
  • Classificação equivocada não se corrige por crédito — só por contencioso
LC 214/2025 · arts. 409 e 410
Simples Nacional

A opção híbrida — e a janela de setembro de 2026

O optante passa a poder escolher recolher IBS e CBS fora do regime único, para não interromper a cadeia de créditos do cliente. A conta muda conforme o cliente seja consumidor final ou empresa do regime regular.

  • Perfil B2C: o Simples puro tende a seguir vantajoso
  • Perfil B2B: é preciso simular o crédito que o cliente perde
  • ⚠️ Para 2027, a opção pelo Simples Nacional e a opção pelo IBS/CBS no regime regular (janeiro a junho de 2027) se fazem de 1º a 30 de setembro de 2026, no Portal do Simples Nacional
  • As duas opções podem ser canceladas, em caráter irretratável, até o último dia de novembro de 2026
Resolução CGSN 186/2026 · arts. 1º e 2º LC 214/2025 · art. 41, §§ 3º e 4º
Serviços profissionais

A redução de 30% e a armadilha do sócio pessoa jurídica

As alíquotas do IBS e da CBS ficam reduzidas em 30% na prestação de serviços por dezoito profissões de atividade intelectual submetidas a conselho — advogados, arquitetos, contadores, engenheiros, economistas, médicos veterinários, entre outras (serviços de saúde humana têm regime próprio). Quando a prestação é feita por pessoa jurídica, porém, a lei impõe cinco requisitos cumulativos. Basta falhar um para perder o benefício inteiro:

  • Sócios com habilitação ligada ao objeto e sujeitos a conselho profissional
  • Não ter sócio pessoa jurídica — é aqui que a holding no quadro derruba o benefício
  • Não ser sócia de outra pessoa jurídica — a recíproca também vale
  • Não exercer atividade diversa das habilitações dos sócios
  • Serviços-fim prestados diretamente pelos sócios, admitidos auxiliares

✅ O § 2º esclarece o que não impede a redução: a natureza jurídica da sociedade, a união de profissionais de habilitações diferentes (atuando cada um na sua) e a forma de distribuição de lucros. É a escolha entre proteção patrimonial e carga tributária — e precisa ser feita por escrito, com os dois cenários calculados.

LC 214/2025 · art. 127, caput e §§ 1º a 3º

O quadro que resume a diferença entre os regimes desonerativos

É a tabela que decide, na prática, qual pedido fazer ao Fisco — e que raramente aparece nos materiais de divulgação da reforma:

RegimeIncide tributo na operação?Créditos das operações anterioresEfeito prático na cadeia
Alíquota zeroNãoMantidosDesoneração real: não há resíduo de tributo embutido no preço
IsençãoNãoAnuladosDesoneração aparente: o crédito perdido volta como custo
ImunidadeNãoAnuladosMesmo efeito da isenção quanto ao crédito anterior

Fonte: LC 214/2025, arts. 51 e 52 — texto conferido na base oficial. A escolha entre um e outro regime costuma ser tratada como detalhe de redação; é, na verdade, a diferença entre desonerar e transferir custo.

Fora da reforma do consumo

O que já está valendo e mudou a conta em 2026

A reforma do consumo monopolizou a atenção — enquanto três frentes de altíssimo impacto entraram em vigor sem alarde. Nenhuma delas espera 2027.

1 · Dividendos e altas rendas — a Lei 15.270/2025

A isenção histórica dos lucros e dividendos deixou de ser absoluta. O texto vigente do art. 10 da Lei 9.249/1995 passou a remeter, expressamente, às novas regras: há retenção de 10% sobre dividendos pagos por uma mesma pessoa jurídica a uma mesma pessoa física, em montante superior a R$ 50 mil por mês — e a retenção incide sobre o total pago, não apenas sobre o que excede o limite.

Em paralelo, foi instituída a tributação mínima da pessoa física de alta renda, acima de R$ 600 mil anuais, cuja base de cálculo alcança também rendimentos isentos e de tributação exclusiva, com as exclusões que a própria lei enumera. A consequência é direta: a estratégia clássica de converter renda tributável em renda isenta perde grande parte da eficácia.

As vigências são distintas — a retenção sobre dividendos aplica-se desde janeiro de 2026; a tributação mínima alcança os rendimentos de 2026, apurada na declaração de 2027; e ficam fora da retenção os lucros apurados até 2025 com distribuição aprovada até 31/12/2025. Toda equação de pró-labore × distribuição de lucros montada antes de 2026 precisa ser refeita, e não apenas revisada.

Lei 9.250/1995, arts. 6º-A e 16-A, incluídos pela Lei 15.270/2025 · Lei 9.249/1995, art. 10, com a redação vigente

2 · ITCMD e holding — o Livro II da LC 227/2026 mudou a base de cálculo

O planejamento sucessório com holding foi construído, no Brasil, sobre duas premissas que a lei complementar acaba de remover.

A primeira: a doação de quotas por valor contábil. A norma geral nacional passou a exigir que a base de cálculo, em participações societárias, corresponda no mínimo ao patrimônio líquido ajustado a valor de mercado, acrescido do valor de fundo de comércio — admitida, inclusive, metodologia de fluxo de caixa. Doar por valor de balanço deixou de ser opção.

A segunda: o fatiamento em doações sucessivas. As doações entre o mesmo doador e o mesmo donatário são somadas, com recálculo sobre o conjunto. Minas Gerais já soma as doações de três anos civis, mas, com alíquota linear, a soma não muda a alíquota — quando a tabela passar a ser progressiva, o fatiamento em parcelas deixa de funcionar.

Em Minas Gerais soma-se um dado próprio: a alíquota estadual é hoje linear, de 5%, e a Emenda Constitucional 132/2023 tornou a progressividade obrigatória. O Estado terá de alterar a sua lei. Não há como prever a data nem os percentuais — mas há como decidir, hoje, com o quadro atual conhecido e registrado por escrito.

LC 227/2026 · arts. 154, II, e 155 · Lei estadual 14.941/2003, arts. 10 e 11 · EC 132/2023

3 · O contencioso que continua — e não desaparece com a transição

Enquanto o sistema novo é implantado, o antigo segue produzindo autuação, execução fiscal e crédito a recuperar. Duas teses seguem no centro:

Exclusão do ICMS da base do PIS e da COFINS. O Supremo Tribunal Federal fixou, em repercussão geral com trânsito em julgado, que "o ICMS não compõe a base de cálculo para a incidência do PIS e da COFINS". A tese está consolidada, mas a sua aplicação concreta — período, comprovação e forma de aproveitamento — continua gerando litígio.

Conceito de insumo para creditamento. O Superior Tribunal de Justiça definiu o conceito em recurso repetitivo, afastando a leitura restritiva das instruções normativas. Com a extinção do PIS e da COFINS em 2027, os saldos não utilizados permanecem válidos — desde que escriturados — e podem ser compensados com a CBS (LC 214, art. 378); o crédito extemporâneo, porém, continua sujeito ao prazo de cinco anos.

STF · Tema 69, tese fixada, trânsito em julgado · STJ · Tema 779 · Leis 10.637/2002 e 10.833/2003, art. 3º, II
O que separa o planejamento da autuação

Prova feita depois da fiscalização parece fabricada.

— O dossiê se monta na data dos fatos, nunca depois

O que o escritório faz

Três eixos, uma banca só

Planejar antes do fato gerador, defender no processo administrativo e sustentar em juízo são trabalhos distintos — mas a tese que se sustenta no fim depende do que foi documentado no começo.

Eixo 1

Consultivo e planejamento tributário antes do fato gerador

Planejamento tributário é lícito — a fronteira não é retórica, é técnica. Trabalha-se com propósito negocial demonstrável, substância sobre a forma e dossiê probatório montado na data dos fatos. Se o fato gerador já ocorreu, não é planejamento: é contencioso, e se diz isso ao cliente.

  • Diagnóstico tributário — raio-x da carga efetiva, por tributo e por operação
  • Planejamento tributário em oito fases, com classificação de risco por escrito
  • Simulação de impacto da reforma por setor e por perfil de cadeia
  • Escolha de regime — Real, Presumido ou Simples, com a conta refeita sob a reforma
  • Reorganização societária — cisão, incorporação, segregação de atividades
  • Holding e planejamento sucessório sob a nova base do ITCMD
  • Pessoa física de alta renda — pró-labore, dividendos e a Lei 15.270/2025
  • Recuperação de créditos dos últimos cinco anos, antes que prescrevam
  • Compliance da transição — campos de IBS/CBS, obrigações acessórias, ERP
  • Revisão de contratos — cláusula de repasse, retenção e comprovação de recolhimento
  • Parecer jurídico fundamentado, para instruir decisão de sócio ou de conselho
Eixo 2

Contencioso administrativo

É onde o crédito ainda pode ser desconstituído sem garantia, sem penhora e sem custas — e onde a súmula vinculante do CARF obriga a própria administração a decidir a favor do contribuinte.

  • Impugnação a auto de infração — 20 dias úteis, Decreto 70.235/1972, art. 15 (redação da LC 227/2026)
  • Recurso voluntário ao CARF e recurso especial à CSRF
  • Manifestação de inconformidade em compensação glosada
  • Contencioso administrativo do IBS perante o Comitê Gestor — atenção: o prazo é de 20 dias úteis, e a prova preclui se não vier com a impugnação
  • Defesa nos conselhos estaduais e nas fazendas municipais
  • Transação tributária — mas só depois de verificar se o débito não está prescrito ou nulo
Eixo 3

Contencioso judicial

Na defesa, examina-se a forma antes do mérito: decadência e prescrição, nulidade da certidão, cerceamento de defesa, ilegitimidade — porque se ganha mais na forma do que na discussão do fato.

  • Exceção de pré-executividade — sem garantia do juízo (Súmula 393/STJ)
  • Embargos à execução fiscal — cognição ampla, após garantia
  • Mandado de segurança preventivo e repressivo, inclusive para certidão
  • Ação anulatória e declaratória com repetição de indébito
  • Defesa em redirecionamento ao sócio — CTN 135 e Súmula 435/STJ
  • Medida cautelar fiscal e defesa contra indisponibilidade de bens
  • Interface penal-tributária — não há crime material antes do lançamento definitivo

Como se trabalha aqui

Método antes de opinião

Planejamento tributário sério não começa por uma ideia de economia: começa por uma leitura de risco. O escritório aplica um roteiro fixo, e o cliente recebe por escrito em que faixa de risco está entrando.

Fase 01
Diagnóstico

Levantamento da carga efetiva, do regime, da cadeia e do passivo já existente.

Fase 02
Documentos

Relação objetiva do que a empresa precisa entregar, em seis blocos.

Fase 03
Hipóteses

Desenho das alternativas possíveis — inclusive a de não fazer nada.

Fase 04
Propósito negocial

Teste da razão empresarial da operação, em linguagem de negócio.

Fase 05
Substância

Teste da substância sobre a forma, como o CARF efetivamente aplica.

Fase 06
Risco

Classificação explícita, por escrito, com o cenário de autuação estimado.

Fase 07
Dossiê probatório

Montado na data dos fatos — nunca depois. Prova feita após a fiscalização parece fabricada.

Fase 08
Implantação e guarda

Atas, contratos e registros, com retenção mínima de seis anos.

ConsolidadaTese com lei, jurisprudência vinculante e prática administrativa a favor.
DefensávelHá fundamento sólido, mas o Fisco resiste — provisiona-se o litígio.
AgressivaDepende de leitura minoritária. Só com ciência formal do cliente.
InadmissívelO escritório não implementa. A recusa é registrada por escrito.

Os cinco pilares de toda fundamentação

Nenhuma tese sai daqui apoiada em memória. Cada afirmação relevante é sustentada, nesta ordem de força, por: (1) o dispositivo legal transcrito e conferido; (2) súmula vinculante ou tema de repercussão geral do STF, com a situação processual verificada — tema em julgamento não é tese firmada; (3) súmula ou repetitivo vigente do STJ; (4) súmula do CARF, com indicação de ser ou não vinculante, porque a vinculante obriga a própria administração; e (5) doutrina, quando houver fonte legítima.

Antes da entrega, toda peça e todo cálculo passam por revisão independente, em quatro dimensões — forma, mérito, conferência de cada transcrição e português —, com nota mínima para liberação. Peça que não passa volta para a mesa.

Prático

Prazos que não esperam

Quatro janelas que se fecham sozinhas — e cujo custo de perder não se recupera depois.

3 de agosto de 2026

Campos de IBS e CBS obrigatórios

O documento fiscal eletrônico passa a exigir o preenchimento dos novos campos. Sistema não parametrizado gera nota irregular — e nota irregular contamina o crédito de quem compra de você.

Todo mês que passa

Crédito que prescreve

A recuperação alcança os últimos cinco anos. A cada mês sem revisão, uma competência inteira sai do alcance — e, depois da extinção do PIS e da COFINS em 2027, o saldo só é aproveitado se estiver escriturado.

1º a 30 de setembro de 2026

Opção pelo Simples Nacional

Para 2027, a opção pelo Simples e a opção pelo IBS/CBS no regime regular se fazem em setembro de 2026, com cancelamento possível até o fim de novembro (Resolução CGSN 186/2026).

20 dias úteis

Defesa contra autuação

Impugnação a auto de infração federal: 20 dias úteis — o prazo, que era de 30 dias, foi reduzido pela LC 227/2026. No novo contencioso do IBS, o prazo também é de 20 dias úteis (LC 227, arts. 62 e 67) — e a prova que não vier com a impugnação preclui.

Antes de aceitar acordo

Transação e parcelamento

Aderir é confessar. Antes de assinar, verifica-se se o débito não está prescrito ou se a certidão não é nula — parcelar dívida já prescrita é pagar o que não se deve e trocar uma defesa pronta por um pedido de restituição.

Saldo de 31/12/2032

Saldo credor de ICMS

O saldo existente em 31/12/2032 é reconhecido mediante pedido de homologação — com homologação tácita se o Estado não se pronunciar no prazo — e a lei alcança os créditos reconhecidos depois por decisão administrativa definitiva ou judicial transitada em julgado (LC 227/2026, arts. 132 a 134).

Por que o prazo manda

Em matéria tributária, quase sempre a defesa se perde no calendário, não no mérito.

— Decadência, prescrição e opção de regime têm data

Perguntas frequentes

O que mais nos perguntam

Em 2026 eu já pago IBS e CBS? Vai aumentar a minha carga?

2026 é ano de teste. O IBS é cobrado à alíquota estadual de 0,1% e a CBS a 0,9%, valores compensáveis com PIS e COFINS — e quem cumpre corretamente as obrigações acessórias pode ser dispensado do recolhimento.

O custo real do ano não é de caixa, é operacional: adequar sistema, cadastro de produtos e emissão de documento fiscal. Empresa que trata 2026 como ano irrelevante chega em 2027 — quando a CBS passa a ser cobrada integralmente e o PIS e a COFINS se extinguem — sem parametrização e sem histórico.

Meu fornecedor não recolhe. Isso é problema meu?

No sistema novo, sim. A LC 214/2025 condiciona a apropriação do crédito à extinção do débito da operação anterior. Se o fornecedor não recolhe, o seu crédito não se forma.

Na prática, isso transforma a diligência de fornecedores em controle financeiro, e recomenda revisão contratual: cláusula de comprovação de recolhimento, direito de retenção e responsabilidade por perda de crédito. É um dos ajustes mais urgentes e menos feitos.

Vale a pena continuar no Simples Nacional depois da reforma?

Depende de quem é o seu cliente. Se você vende para consumidor final, o Simples puro tende a seguir vantajoso. Se vende para empresas do regime regular, é preciso simular quanto de crédito o seu cliente deixa de aproveitar ao comprar de um optante — porque esse valor tende a voltar como pressão de preço.

Existe a possibilidade de recolher IBS e CBS fora do regime único, mantendo o Simples para os demais tributos. É conta, não opinião: precisa ser feita com os seus números. Para 2027, essa opção — assim como a própria opção pelo Simples — se faz de 1º a 30 de setembro de 2026 (Resolução CGSN 186/2026).

Montei uma holding familiar. Ela ainda funciona?

Funciona, mas não pelas razões pelas quais foi montada, se o desenho for anterior a 2026. A LC 227/2026 fixou que a base de cálculo do ITCMD em participações societárias corresponde, no mínimo, ao patrimônio líquido ajustado a valor de mercado, acrescido de fundo de comércio — o que encerra a doação por valor contábil. E as doações entre o mesmo doador e o mesmo donatário são somadas, com recálculo sobre o conjunto — o que, com alíquota progressiva, neutraliza o fatiamento.

Há ainda um ponto que atinge em cheio as sociedades de profissionais: ter sócio pessoa jurídica no quadro afasta a redução de alíquota do regime específico. Quem tem holding no quadro societário de uma sociedade de advogados, engenheiros ou arquitetos precisa escolher — e registrar a escolha por escrito.

Recebi um auto de infração com multa de 150%. Isso é normal?

Não é a regra. Desde a Lei 14.689/2023, o percentual geral da multa qualificada passou a ser de 100%; os 150% ficaram reservados à hipótese de reincidência, que a própria lei define — novo lançamento, pela mesma conduta, dentro de dois anos.

Além disso, o CARF tem súmula vinculante segundo a qual a presunção legal de omissão de receita, por si só, não autoriza a qualificação da multa: é preciso prova do dolo específico. E derrubar a qualificação costuma derrubar junto o alargamento do prazo de decadência e enfraquecer a representação penal. Vale conferir o auto antes de qualquer coisa.

A execução fiscal é de dívida antiga. Ainda dá para discutir?

Frequentemente, sim — e sem garantir o juízo. Prescrição é matéria de ordem pública, decretável de ofício, e pode ser alegada por exceção de pré-executividade quando a prova é documental (Súmulas 393 e 409 do STJ).

O que decide o caso não é a idade da dívida, e sim a linha do tempo: quando o crédito se constituiu, se houve parcelamento, recurso administrativo, depósito ou liminar no período, e quando foi proferido o despacho que ordenou a citação. Um parcelamento antigo, aderido e rescindido, interrompe a prescrição — por isso o extrato de situação fiscal é a primeira coisa que se pede.

Como o escritório cobra?

A proposta é apresentada por escrito, antes de qualquer trabalho, com escopo e entregáveis definidos. A precificação parte da tabela de honorários da OAB/MG como piso ético e considera a complexidade, o valor econômico envolvido e o tempo estimado.

O que não se faz: prometer resultado. É vedado pelo Código de Ética da advocacia, e quem promete resultado em matéria tributária está vendendo o que não pode entregar.

Atendem fora de Minas Gerais?

Sim. A matéria tributária federal tramita em processo eletrônico e o atendimento é feito à distância, com reuniões por videoconferência. As unidades físicas ficam em Varginha e Lavras, no Sul de Minas, e a atuação em matéria estadual concentra-se em Minas Gerais, onde o escritório conhece o conselho de contribuintes e a prática da fiscalização.

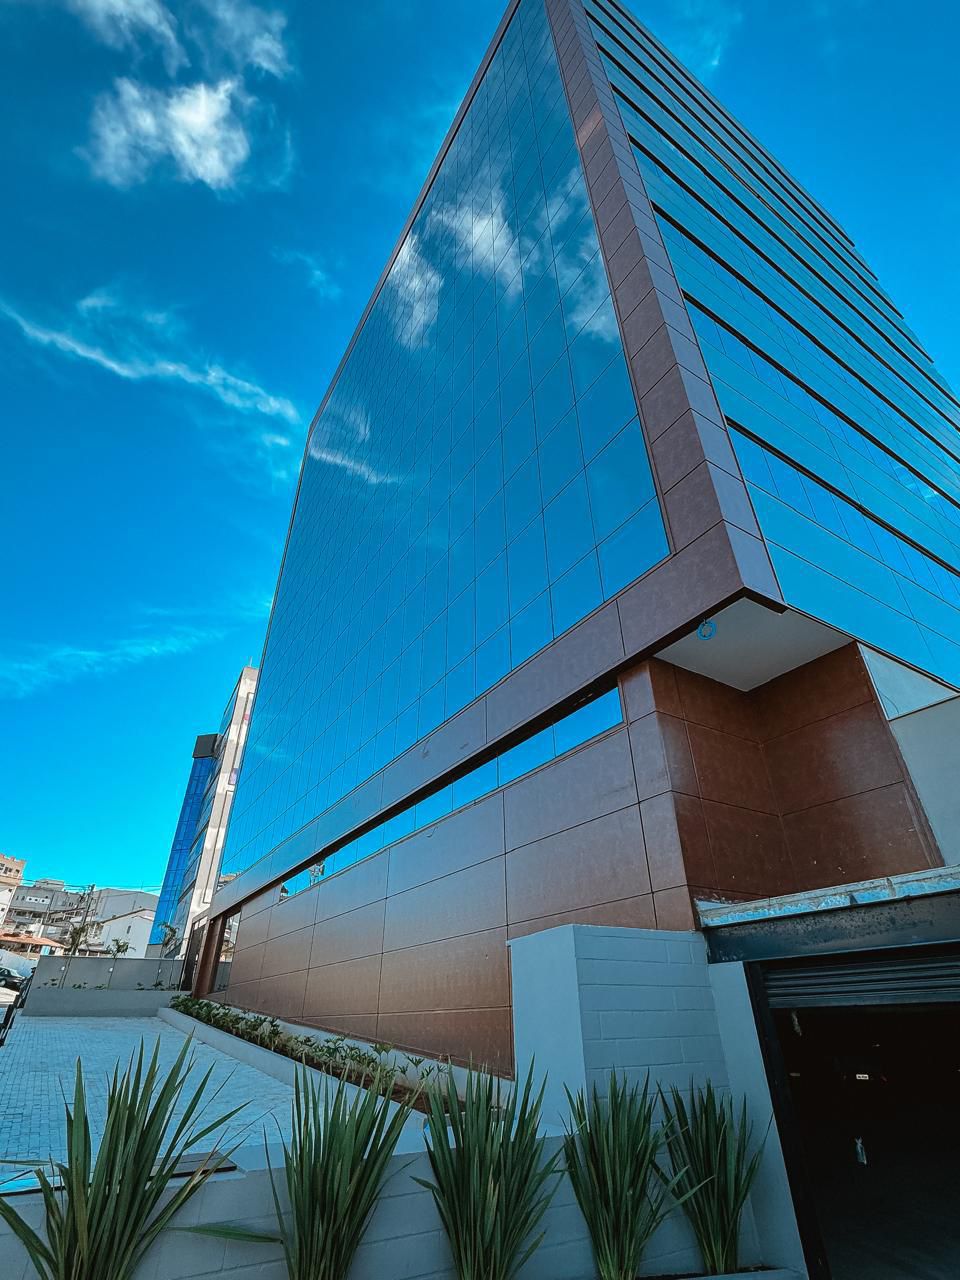
Sede do escritório — Edifício Wizzer Tower, Varginha/MG
Matriz · Edifício Wizzer Tower · Varginha/MG

Estrutura Física

Um endereço à altura da banca.

A sede própria ocupa um dos endereços mais distintos do Sul de Minas — o moderno Edifício Wizzer Tower, reconhecido por reunir os escritórios e empresas mais bem conceituados de Varginha. Matéria tributária federal tramita em processo eletrônico: esteja a sua empresa onde estiver, o atendimento acontece com a mesma atenção.

Matriz

Varginha / MG

Av. Castelo Branco, 275 — 9º andar, Edifício Wizzer Tower, Vila Verde · CEP 37.012-005

Filial

Lavras / MG

Av. Padre Dehon, 260 — Centro · CEP 37.200-146

Fale com o escritório

A decisão tributária tem data.

Conte-nos, em poucas palavras, qual é a situação da sua empresa — autuação recebida, execução em curso, planejamento a montar ou adequação à transição. O atendimento é direto e reservado.